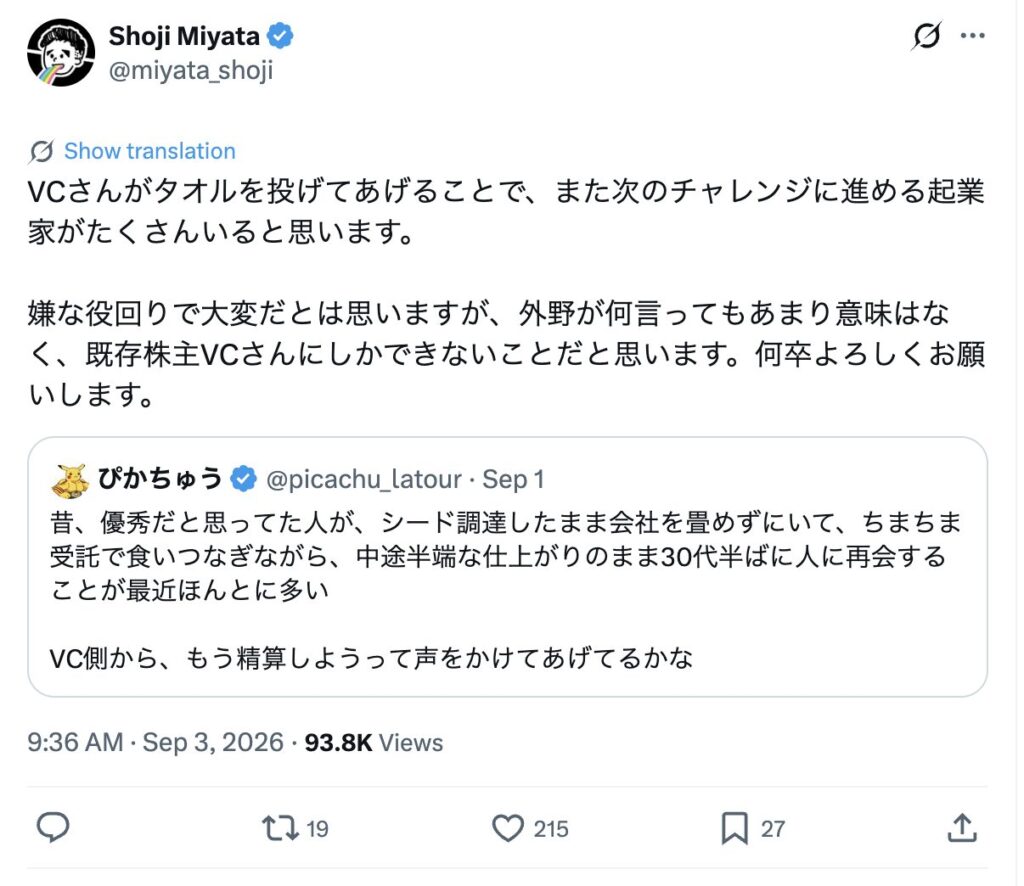
先月、ぴかちゅう氏(@picachu_latour)の投稿が、日本のスタートアップ界隈でちょっとした話題になりました。昔、「この人は優秀だ」と思っていた起業家たちに、久しぶりに再会したときの話です。シードで資金を調達したものの事業は軌道に乗らず、30代半ばになった今も、受託の仕事でなんとか会社を存続させている。そんな起業家が少なくない、という内容でした。
これに対し、Nstock/SmartHRの宮田昇始氏は、「もう終わりにしてもいい」と起業家に伝える、いわばタオルを投げる役回りは、既存株主であるVCにしかできないことだと呼びかけていました。
これは大切な議論ですが、日本ではまだ十分に語られていないテーマだと思います。私も2023年に「うまく行っていないスタートアップを『諦める』こと」という記事で、似たテーマについて書きました。スタートアップの世界では、グリット(やり抜く力)がもてはやされます。しかし、うまくいくと信じるだけの根拠があって続けることと、おそらくうまくいかないと認めたくないから続けることは、同じではありません。
物事を途中で投げ出さない日本人の気質は、素晴らしいものだと思っています。多くの場合、その粘り強さは大きな強みです。
ただ、スタートアップの世界には、どこか武士道にも通じる価値観があります。途中で諦めることが、まるで人としての弱さであるかのように見られてしまうのです。グリットが役に立つのは、続けるべき合理的な理由があるときです。粘ること自体が目的になってしまえば、それはただの意地になりかねません。
スタートアップに投資するようになって10年以上が経ちました。その経験から、これに関連して、起業家と投資家がもっと頻繁に話し合うべきだと感じていることがもう一つあります。「いつ会社を売るべきか」という問いです。
経営陣と取締役会は、少なくとも年に一度はこのテーマを話し合うべきだと思います。ほとんどの場合、答えは「ノー」になるでしょうし、それでまったく問題ありません。大事なのは、「このまま独立した会社としてやっていく」という判断の前提を、あえて定期的に問い直すことです。
事業は強くなっているか。市場は追い風か。会社の価値が3倍、10倍になるには、何が必要か。逆に、価値を大きく下げかねない要因は何か。この先のチャンスが、続けるに値するほど大きいから続けているのか。それとも、続けるのが当たり前になっているだけなのか。
Stripe、Airbnb、Anduril、Figma、SpaceXなどに投資してきたイラッド・ギル氏も、最近同じような指摘をしています。ギル氏によれば、多くの企業では、企業価値がその後二度と届かないほど高まる時期が訪れます。ただし、その時期は12〜18カ月ほどしか続かない可能性があります。
私が最も気に入っているのは、ギル氏の実践的な提案です。この議論を、あらかじめ取締役会の予定に組み込んでおく、というものです。そうしておけば、「創業者はなぜ急に売却の話を持ち出したのか」「投資家が会社をエグジットへ誘導しようとしているのではないか」と、誰もいらぬ詮索をせずに済みます。取締役会で定期的に取り上げる議題の一つ、というだけのことになります。
多くの会社にとっては、年に一度が妥当なところでしょう。変化がとりわけ速い市場なら、半年に一度にすべきかもしれません。大切なのは、追い込まれてからではなく、その前に話し合っておくことです。
私はこれまで、一時は飛ぶ鳥を落とす勢いだった会社を数多く目にしてきました。成長は力強く、投資家の期待も高い。買い手候補の事業会社からも注目され、市場も追い風。そんな会社です。ところが数年経つと、事業自体は問題なく回っているのに、取り巻く状況はすっかり変わっていて、あの頃の企業価値には二度と届かないかもしれない。そういう例は少なくありません。
この傾向は、テクノロジー業界でとりわけ顕著です。ChatGPTの登場は、驚くほど短期間のうちに、いくつもの分野の見通しを丸ごと塗り替えました。最近では、Anthropicが業務を代行するAIエージェント「Claude Cowork」のプラグインを公開したことがきっかけの一つとなり、投資家がソフトウェア業界の一部について、事業の持続力や価値を見直し始めました。いわゆる「SaaSpocalypse」、日本でいう「SaaSの死」です。
※SaaSpocalypse(サースポカリプス):SaaSとapocalypse(黙示録、世界の終末)を組み合わせた造語
そうした反応が正しかったかどうかは、ここではあまり重要ではありません。状況というのは、起業家にはほぼ予測もコントロールもできない要因で、あっという間に変わってしまうものだ、ということです。
だからこそ、売却するかどうかは、買い手が現れたときや成長が鈍ったとき、会社が苦境に陥ったときになって初めて持ち出すテーマではありません。事業が健全で、まだ選択肢があるうちから、定期的に話し合っておくべきです。
起業家はまた、企業価値は右肩上がりに増え続けるものだと考えないほうがいいでしょう。いま100億円の価値がある会社も、あと5年経営を続ければ自動的に500億円になるわけではありません。5,000億円になるかもしれませんし、30億円になるかもしれません。
だからといって、魅力的な買収提案が来るたびに売るべきだ、という話ではありません。Coralが求めているのは、数十年先を見据えて会社を大きくする起業家です。本田宗一郎、盛田昭夫、ジェンスン・フアンのように、何十年という歳月をかけて時代を代表する企業をつくり上げる起業家を支援したいと考えています。ベンチャーキャピタルというモデルは、ごく一部の企業が桁外れに大きくなって初めて、本当の意味で機能します。
しかし、数十年先を見据えることと、目の前の状況を冷静に見極めることは両立します。
ギル氏は、買収提案の評価について書いた以前のエッセイでも、もう一つ鋭い指摘をしています。
起業家は時に、目の前の買収提案を、会社がいずれ到達するかもしれないと思い描く将来の企業価値と比べてしまいます。しかし、そこに至るまでにクリアしなければならないことを、きちんと勘定に入れていないことが少なくありません。その間には、何年にもわたる実行リスク(計画どおりに事業を進められないリスク)があるかもしれず、持分はさらに希薄化し、追加の資金も必要になるかもしれません。思い描いた将来の価値が結局実現しない可能性も、決して小さくありません。
いま100億円でエグジットするのと、5年後に300億円でエグジットできる「かもしれない」のとでは、実は見た目ほどの差がないこともあります。
もう一つ、誰もが心に留めておくべき非対称性があります。VCにはポートフォリオがあります。しかし、起業家の人生は一度きりです。
ある投資先がさらに5年もがいた末に、結局芽が出なかったとしても、ファンドにとっては痛手とはいえ、数ある投資先のうちの1社にすぎません。しかし起業家にとって、その5年はキャリアの5年そのものです。
起業家は、たいていとても優秀な人たちです。その5年で別の会社を立ち上げることも、ほかの会社に加わることも、まったく別の課題に取り組むこともできたはずです。簡単には数値化できないとしても、その機会費用は確かに存在します。
これは、私が2023年の記事で伝えたかった主なポイントの一つでもあります。事業が明らかにうまくいっていないとき、状況を正直に見極め、妥当なエグジットの道を探り、それがかなわなければ残った資金を投資家に返して次に進む。私は、そういう起業家をとても尊敬しています。もう心から信じてもいない事業のために、さらに5年かけて資金をじわじわと食いつぶしていく姿を見るくらいなら、そのほうがはるかにいいと思っています。
そういう起業家になら、私は喜んでまた出資します。事実が変われば考えを改められる人であり、機会費用というものを理解している人だとわかるからです。そして、他人から託された資金を責任を持って扱える人だということも伝わってきます。
エグジットが必要になる前から考えておくべき理由は、もう一つあります。会社の売却には時間がかかるからです。最も良い形の買収の多くは、正式な売却プロセスが始まるずっと前から育まれてきた関係から生まれます。
買い手候補には会社を理解してもらう必要がありますし、たいていは買い手の社内で案件を推し進めてくれる旗振り役も必要です。そして、その買収に踏み切るだけの戦略的な理由も欠かせません。成長が止まったり資金が尽きかけたりしてから動いたのでは、その時点で交渉力の多くを失っています。
つまり、年に一度の検討で「絶対に売るべきではない」という結論になったとしても、話し合うことは無駄と限りません。どの企業との戦略的な関係を今のうちから築いておくべきか、将来、買い手として有力なのはどこか。そういったことが見えてくるかもしれないからです。エグジットの選択肢をつくるのに最適なのは、エグジットを必要としていないときなのです。
また、日本の投資家は、こうした話し合いにもっと慣れる必要があると思います。起業家が売却の可能性を口にしたからといって、即座に野心が足りないと受け取るべきではありません。むしろ私は、並外れた野心を抱きながらも、タイミングを冷静に見極め、事実が示すことから目をそらさない起業家のほうを尊敬します。
日本には粘り強さを尊ぶ、素晴らしい文化があります。しかし、それが時として「続けること自体が美徳だ」という考え方にすり替わってしまいます。私はそうは思いません。独立したまま会社を桁外れに大きくしたいと願いながら、年に一度、「独立を保つことが今も正しい判断か」と自問することは、十分にできるはずです。
私たちが避けたいのは、何年も経って振り返ったときに、あのときなら2倍とか3倍、ひょっとすると10倍の価格で会社を売れた時期があったのに、誰も真剣に検討しなかったと、後になってから気づくことです。そうなれば、創業者も社員も、7年、10年、15年という歳月を会社づくりに注ぎ込んだ末に、ほとんど何も手元に残らないということにもなりかねません。
もちろん、そのリスクを取ることこそが起業だ、という局面もあります。しかし、その判断を惰性に委ねてはいけません。
ですから、ぜひこの問いを、あらかじめ予定に組み込んでおきましょう。年に一度、今が売り時なのか、そしてどんな条件がそろえばその答えが変わるのかを、率直に話し合うのです。
ほとんどの年、答えはおそらくノーでしょう。並外れた企業であれば、その答えが何十年もノーのままであってほしいと思います。ただ、ときにはイエスになることもあります。さらに、会社そのものをもう続ける価値がないという、より厳しい結論に至ることもあるでしょう。
売却を選ぶことも、会社を畳むことも、決して恥ではありません。大切なのは、状況に正直に向き合うこと。そして、調達した資金はもちろん、それ以上に社員の時間と自分自身の時間を、託されたものとして責任を持って使うことです。人生は一度きりなのですから。
Written by